REALNYX Research
Svět ve výstavbě: Kde vznikají nové miliony domovů a kde se staví pro investory?
Globální analýza developmentu 2026 | Výhled 2027–2030
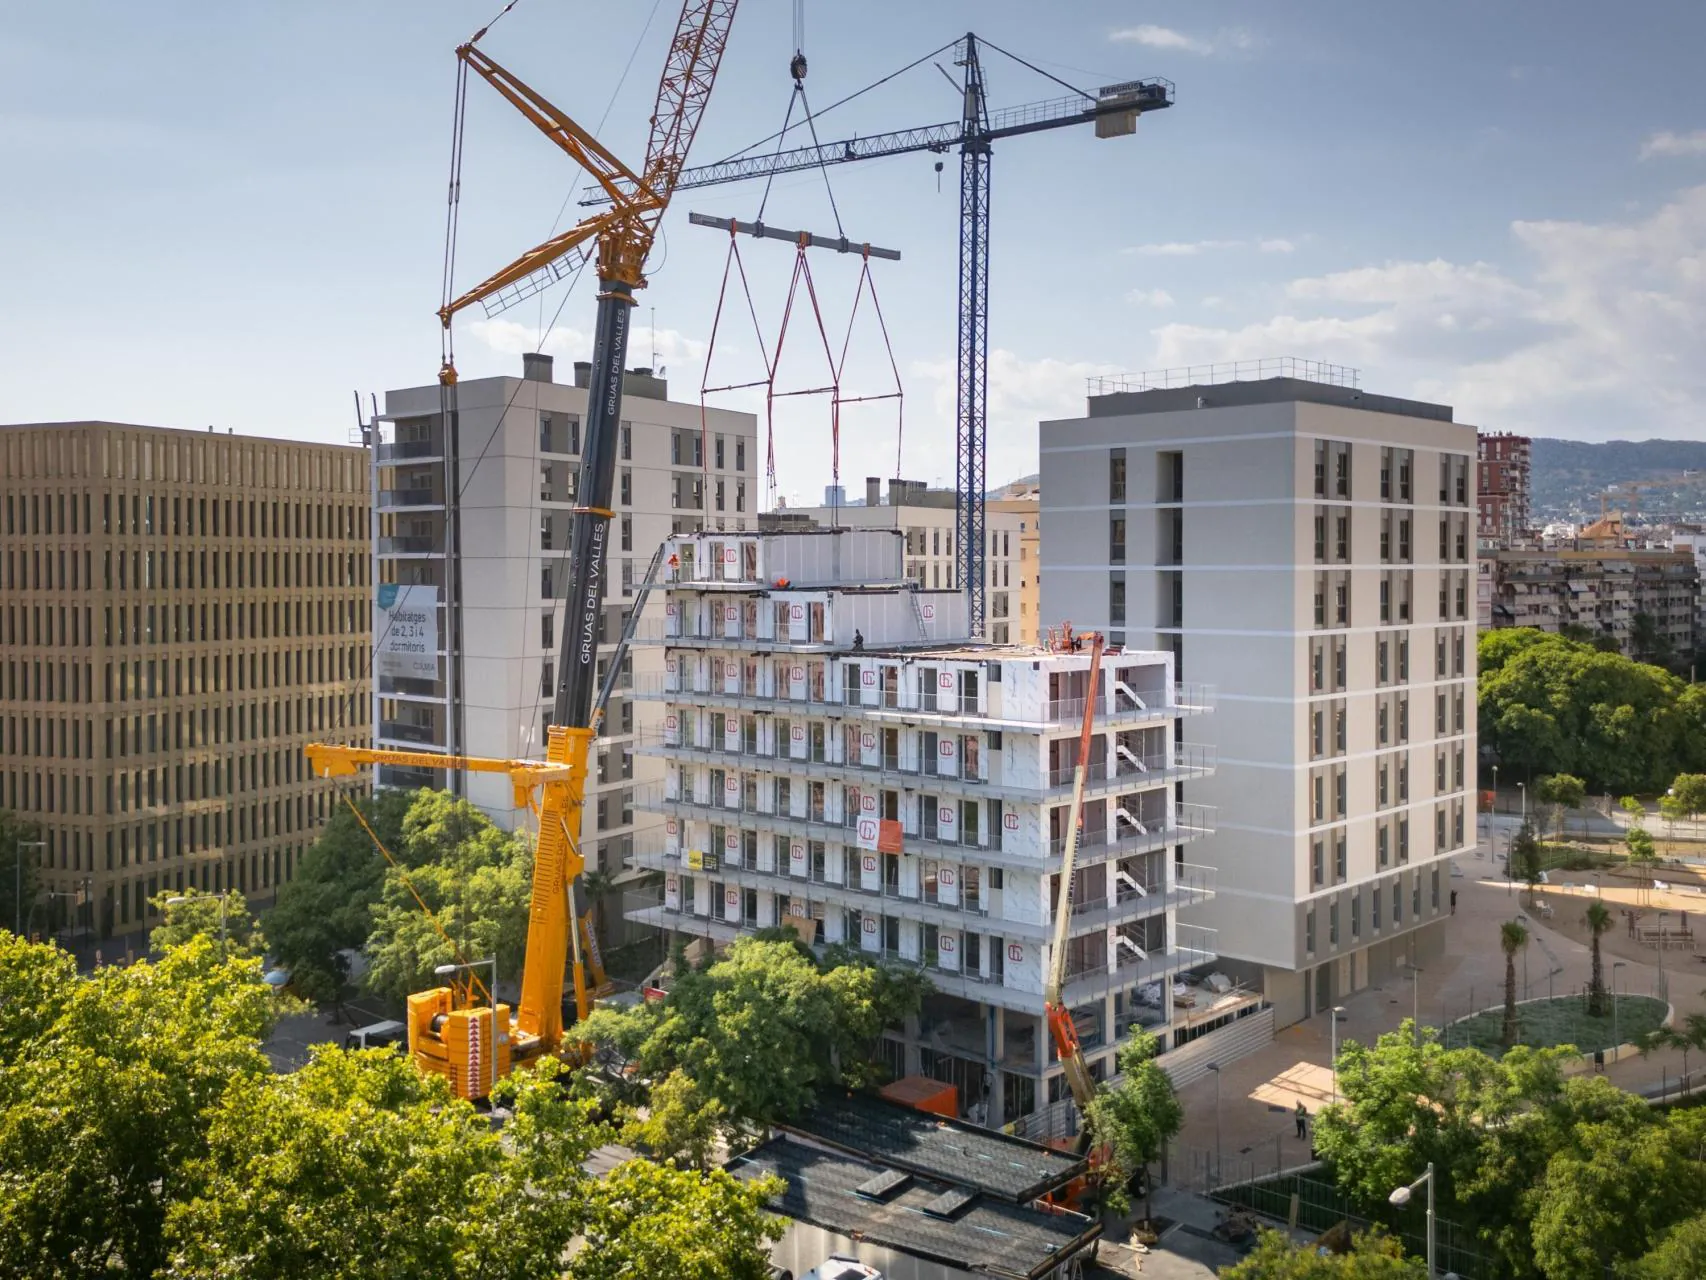
Světový realitní trh vstupuje do období, v němž už nerozhoduje pouze lokalita, ale také schopnost nové nemovitosti vůbec postavit, financovat a dostat na trh za cenu, kterou je kupující ochoten zaplatit. Zatímco Asie a Blízký východ budují celé městské čtvrti, Evropa zápasí s nedostatkem dostupného bydlení a středomořská pobřeží procházejí další vlnou rezidenčního a rekreačního developmentu. Kde se dnes staví nejvíce, kolik stojí nový apartmán a co bude s cenami do konce desetiletí?
Dva světy nové výstavby
Na první pohled jde všude o stejný produkt: nový byt, dům nebo rezidenční komplex. Ekonomicky však současný development představuje dva výrazně odlišné trhy.
První reaguje na základní potřebu bydlení. Růst populace, urbanizace, migrace za zaměstnáním a zmenšování domácností vytvářejí poptávku po milionech nových bytů. Tento segment dominuje velkým částem Asie, rozvíjejícím se metropolím a stále naléhavěji také evropským městům.
Druhý svět staví pro mobilní kapitál. Rekreační apartmány, druhé rezidence, servisované byty a uzavřené rezidenční resorty vznikají tam, kde se setkává mezinárodní kupní síla s atraktivním klimatem, dopravní dostupností a očekáváním dlouhodobého zhodnocení.
Právě rozdíl mezi těmito dvěma modely bude jedním z rozhodujících faktorů vývoje světového realitního trhu do roku 2030. Masová výstavba může zmírnit nedostatek bydlení. Luxusní nebo rekreační development může naopak pokračovat i v regionech, kde místní obyvatelé na nové nemovitosti finančně nedosáhnou.
1. Kde se na světě staví nejvíce?
Odpověď závisí na tom, zda sledujeme celkovou stavební plochu, počet dokončených bytů, hodnotu investic nebo tempo růstu developmentu.
Čína zůstává jedním z největších stavebních trhů světa, ale její někdejší expanze se mění v konsolidaci. Indie naopak těží z urbanizace a demografického růstu. Spojené státy mají rozsáhlý trh rodinných domů a nájemních rezidencí. Státy Perského zálivu budují nové městské celky, zatímco evropský development se stále více soustředí na vyplňování nedostatku bydlení v již existujících městech.
Čína: stavební velmoc v útlumu
Konsolidace
Zvláštní pozornost si zaslouží Čína. Po desetiletích, kdy se nemovitosti staly jedním z hlavních nástrojů akumulace soukromého bohatství, trh naráží na důsledky zadlužení developerů, demografických změn a nadměrné nabídky v některých lokalitách.
- Nová stavební plocha 2025
- 6,6 mld. m²
- Nová stavební plocha 2024
- 7,3 mld. m²
Širší stavební plocha podle údajů citovaných UNEP, nikoli pouze dokončené byty. Zdroj: GlobalABC / UNEP.
Indie: urbanizace a růst střední třídy
Expanze
Silná výstavba nových městských čtvrtí, bytových komplexů a dopravní infrastruktury. Významnými centry jsou Bengalúru, Hajdarábád, Puné a oblast Dillí.
Spojené státy: rozsáhlý rezidenční trh
Selektivní růst
Rodinné domy, předměstské komunity a nájemní bytové projekty. Výstavba reaguje na růst pracovních center, ale je citlivá na hypotéky, pozemky a pracovní náklady.
Saúdská Arábie a SAE: nové urbanistické celky
Megaprojekty
Nové rezidenční čtvrti, rozsáhlé smíšené projekty, infrastruktura a turistická střediska. Velký objem plánovaných investic však neznamená, že budou všechny projekty dokončeny podle původního harmonogramu.
Evropa: návrat výstavby po útlumu
Postupné oživení
Evropský development se stále více soustředí na vyplňování nedostatku bydlení v již existujících městech.
- Dokončené byty 2026
- 1,47 mil.
- Výhled 2028
- 1,66 mil.
EUROCONSTRUCT očekává tato čísla v pokrytých evropských zemích. Zdroj: ifo Institute / EUROCONSTRUCT.
Čínský příklad připomíná zásadní ekonomické pravidlo: samotný růst počtu nových bytů není důkazem zdravého realitního trhu. Pokud výstavba dlouhodobě předbíhá skutečnou poptávku, může se i velkolepý developerský úspěch proměnit v cenovou korekci.
2. Kolik stojí nový apartmán v roce 2026?
Mezinárodní srovnání novostaveb je komplikovanější, než naznačují reklamní nabídky developerů. Cena za metr čtvereční v Dubaji, Madridu nebo Bangkoku nemusí zahrnovat stejné položky. Liší se způsob měření plochy, daně, dokončení interiéru, vybavení, podíl společných prostor i právní forma vlastnictví.
Následující přehled proto rozlišuje skutečně publikované statistiky od nabídkových cen a nepředstírá, že jde o dokonale srovnatelné národní průměry.
| Trh | Cena za m² | Charakter údaje |
|---|---|---|
| Španělsko | 2 567 € | Průměr novostaveb, Tinsa, 2025 |
| Portugalsko | 2 402 € | Medián prodaných novostaveb, 12 měsíců do Q1 2026 |
| Řecko | 4 000 € | Medián nabídek bytů postavených od roku 2015 |
| Bosna a Hercegovina, Sarajevo | 2 200 € | Nové apartmány, Q3 2026 |
| Rakousko, Vídeň | 7 801 € | Širší trh apartmánů, Q3 2026 |
Údaje pocházejí z odlišných metodik a geografických úrovní. Nejde o jednotný světový žebříček cen novostaveb. Zdroje: Tinsa, INE Portugal, DataForGreece a Global Property Guide.
Významný rozdíl existuje i uvnitř jednotlivých zemí. Například španělský celostátní průměr nelze považovat za reprezentativní cenu nového apartmánu s výhledem na moře na Costa Blanca nebo v Marbelle.
Podobně portugalský národní medián zahrnuje zcela jiné nemovitosti než developerské nabídky v nejžádanějších částech Lisabonu a Algarve.
V některých mezinárodních katalozích určených zahraničním kupujícím se ceny pohybují několikanásobně výše než celostátní statistiky. Není to nutně rozpor. Tyto katalogy zachycují především atraktivní lokality a dražší segment trhu.
Španělsko: novostavby zdražují rychleji než běžné bydlení
Podle zprávy Tinsa Vivienda de obra nueva 2026 se průměrná hodnota novostaveb ve Španělsku během roku 2025 zvýšila o 10,4 %. Nové nemovitosti byly v průměru o 43 % dražší než starší bydlení.
- Meziroční růst novostaveb 2025
- +10,4 %
- Prémie novostaveb vůči staršímu bydlení
- +43 %
Tinsa, Vivienda de obra nueva 2026.
To vytváří pozoruhodnou situaci. Novostavba je pro domácnosti stále nákladnější, ale developer zároveň nemá neomezený prostor ke snižování cen. Pozemek, financování, projekt, stavební práce a povinné technické standardy tvoří nákladovou základnu, kterou nelze jednoduše obejít.
3. Evropa potřebuje byty. Proč se jich nestaví více?
Evropský problém není pouze v nedostatku pozemků. Výstavbu brzdí složité povolovací procesy, nedostatek kvalifikovaných pracovníků, vysoké finanční náklady a rozdíl mezi cenou, za kterou lze nový byt ekonomicky postavit, a částkou, kterou si může dovolit průměrná domácnost.
Právě zde vzniká jeden z největších paradoxů současného developmentu: poptávka po bydlení může být obrovská, aniž by existovala dostatečná kupní síla pro komerční výstavbu.
Developerský projekt proto nemusí být realizovatelný ani ve městě, kde lidé zoufale hledají bydlení.
Významnou roli budou hrát nájemní rezidenční projekty vlastněné institucionálními investory, družstevní bydlení, veřejně podporovaná výstavba a standardizované stavební postupy.
Evropská výstavba se podle prognózy EUROCONSTRUCT postupně zotavuje. Německo však zůstává příkladem trhu, kde se návrat k vyššímu objemu dokončených bytů očekává jen pozvolna.
Rozhodující otázkou pro příští desetiletí tak nebude pouze to, kolik bytů Evropa potřebuje. Bude jí schopnost proměnit tuto potřebu ve financovatelné projekty.
4. Středomoří: nová generace rekreačního developmentu
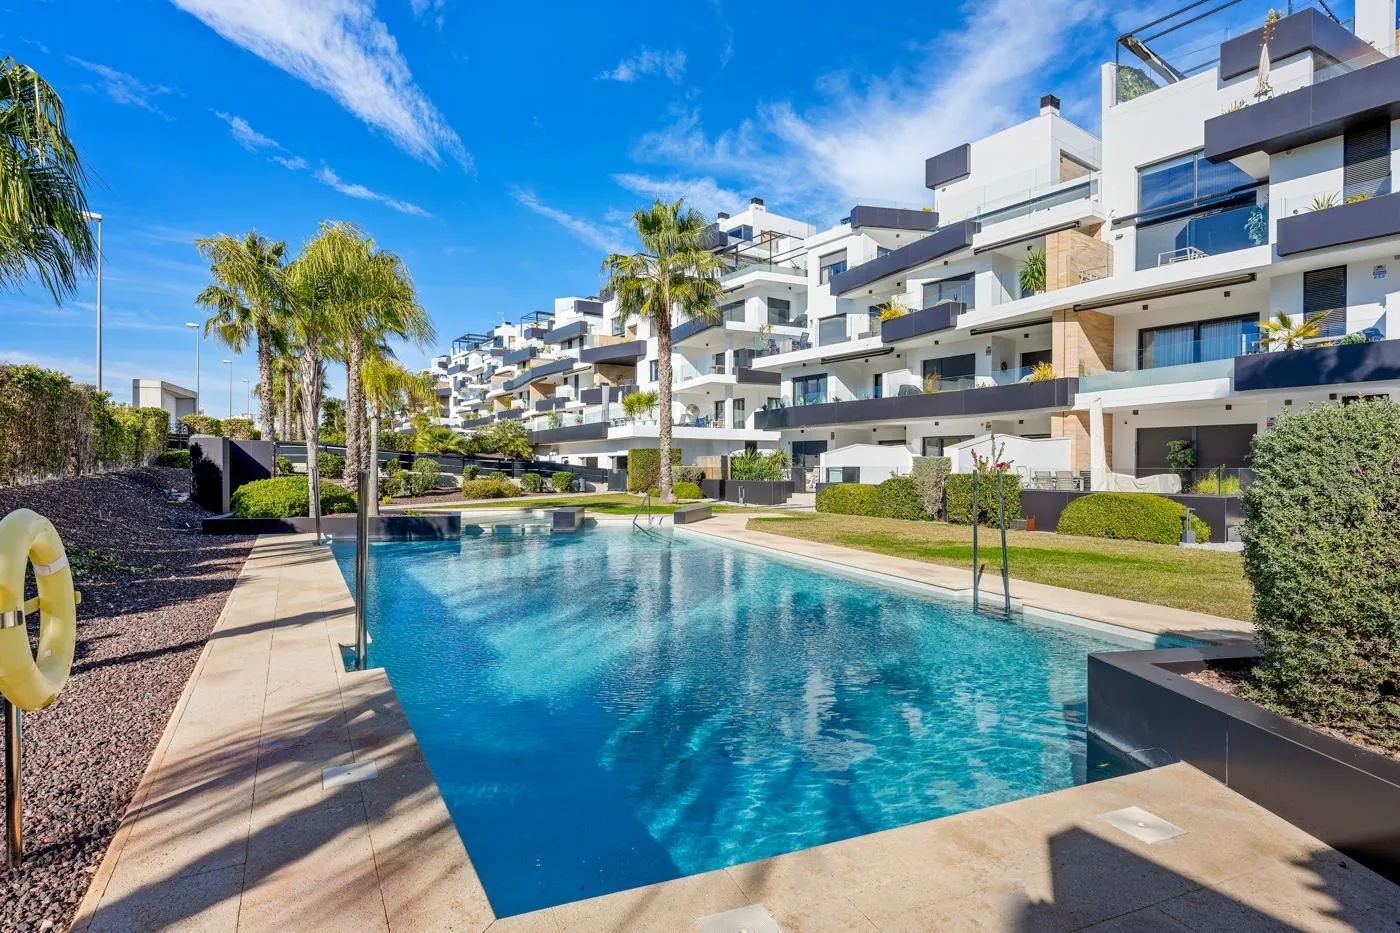
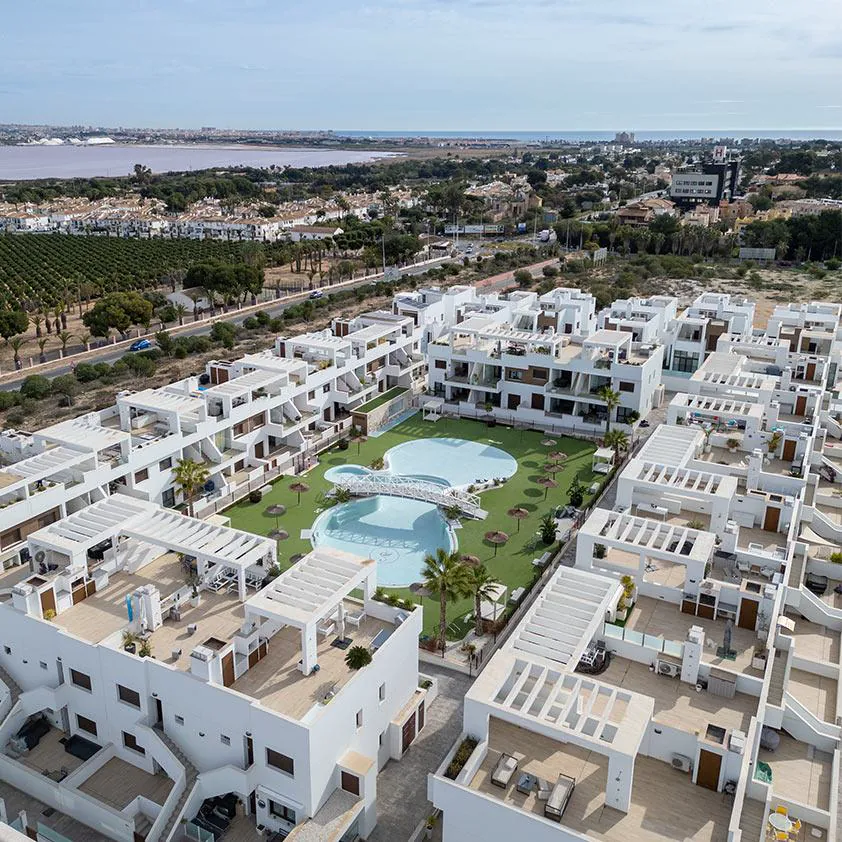
Zatímco velká evropská města řeší především trvalé bydlení, pobřežní regiony jižní Evropy představují odlišný investiční model. Zde není rozhodující pouze místní populace, ale také zahraniční poptávka, letecká dostupnost, turistický ruch a schopnost nemovitost dlouhodobě provozovat.
Španělská Costa Blanca, Costa del Sol, portugalské Algarve, řecké ostrovy, Kypr nebo albánské pobřeží se však nacházejí v různých fázích developerského cyklu.
Španělsko má zavedený trh zahraničních kupujících, relativně vyspělou infrastrukturu a rozsáhlou nabídku rezidenčních projektů. Na některých pobřežních lokalitách je ale kvalitní stavební půda omezená a ceny novostaveb již odrážejí silnou mezinárodní poptávku.
Portugalsko nabízí atraktivní kombinaci pobřežního životního stylu a mezinárodní dostupnosti. Zároveň čelí výraznému tlaku na dostupnost bydlení, zejména v nejžádanějších oblastech.
Řecko zažívá obnovu rezidenčního developmentu po dlouhém období slabé výstavby. Podle říjnové analýzy DataForGreece vzrostl počet soukromých stavebních povolení za dvanáct měsíců do června 2026 o 10,4 %, přesto zůstává hluboko pod úrovní před finanční krizí.
Albánie představuje méně vyzrálý rekreační trh, kde mohou vznikat nové příležitosti, ale zároveň existují vyšší nároky na prověření vlastnických práv, infrastruktury, povolení a skutečné hloubky poptávky.
Kypr spojuje mezinárodní rezidenční poptávku s omezenou nabídkou v některých pobřežních oblastech. Ceny a investiční potenciál se však výrazně liší podle města a typu projektu.
Kde se může rekreační development dále rozvíjet?
Pro období 2027–2030 lze identifikovat tři odlišné příležitosti.
První představují zavedené trhy, kde nová výstavba nahrazuje starší bytový fond a kvalitní pozemky jsou vzácnější. Sem patří vybrané části španělského a portugalského pobřeží.
Druhou skupinou jsou trhy, které teprve budují mezinárodní infrastrukturu a značku destinace. Potenciál růstu zde může být vyšší, ale stejně tak riziko nesprávného načasování investice.
Třetí skupinu tvoří rozsáhlé integrované resorty, kde developer neprodává pouze apartmán, ale celé prostředí: správu nemovitosti, služby, sportovní infrastrukturu, gastronomii a někdy také provozní výnosový model.
U těchto projektů je však zásadní rozlišovat mezi skutečnou hodnotou nemovitosti a marketingovou hodnotou slibovaných služeb.
5. Dubaj a Perský záliv: když developer staví celou destinaci
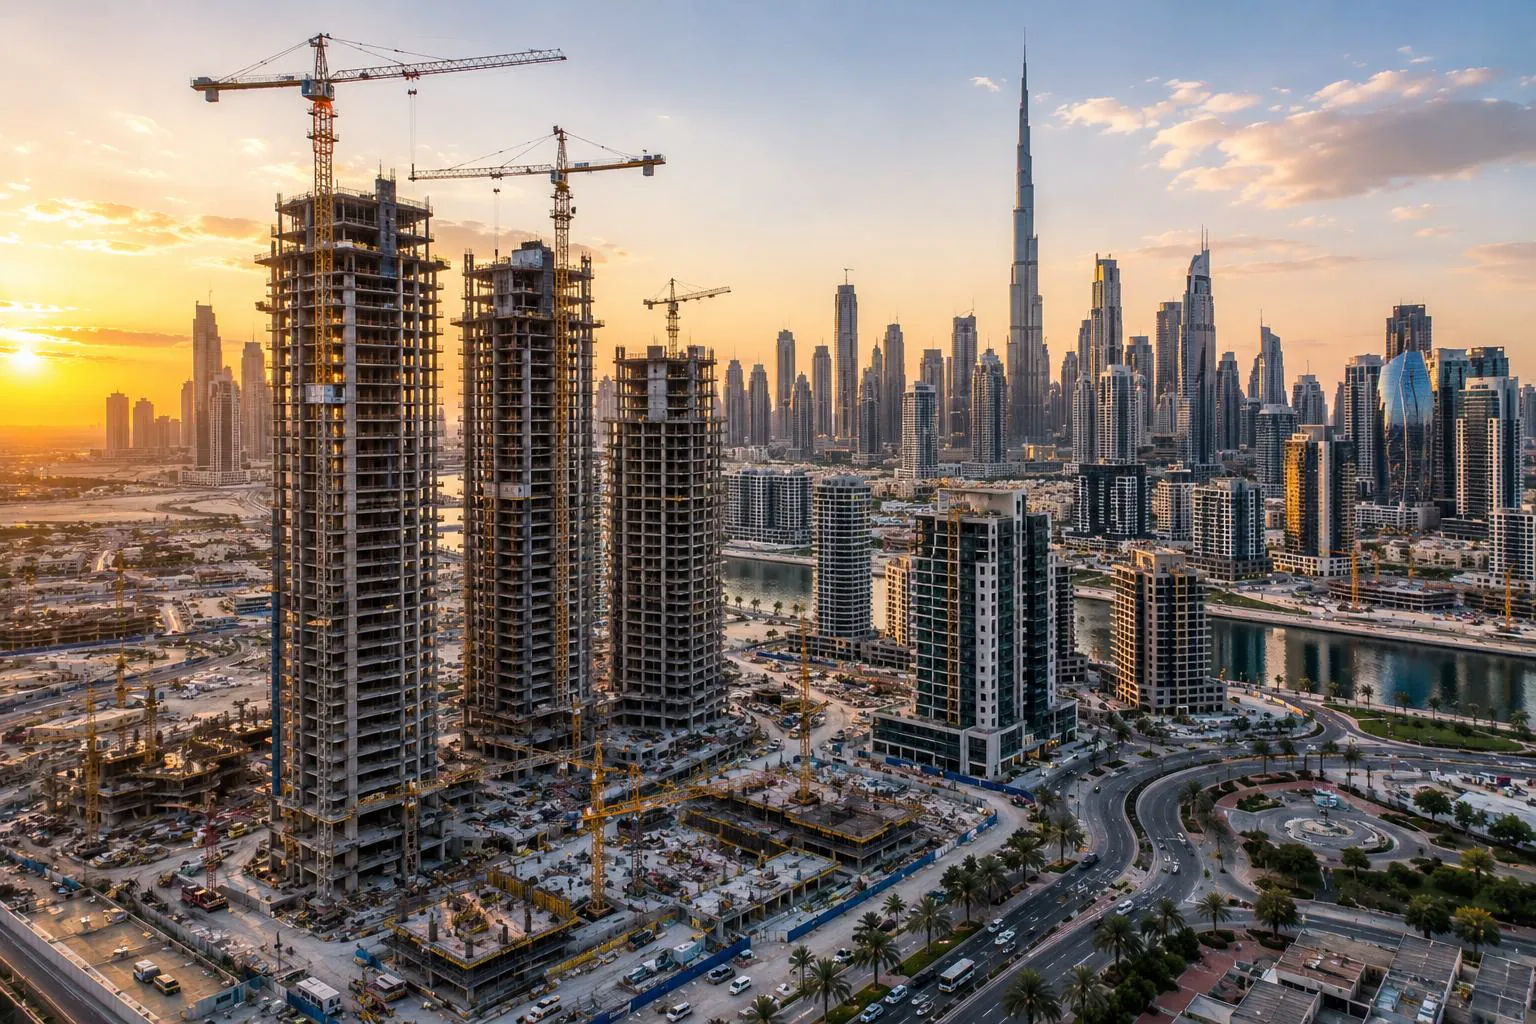
Dubaj představuje jeden z nejvýraznějších příkladů developmentu založeného na mezinárodním kapitálu.
Její rezidenční trh není závislý pouze na domácí poptávce. Přitahuje zahraniční pracovníky, podnikatele, investory a kupující druhých rezidencí. Nabídka zahrnuje standardní byty, prémiové výškové projekty, vily i značkové rezidence.
Podstatnou součástí trhu je prodej nemovitostí ve výstavbě, označovaný jako off-plan. Kupující financuje část ceny postupně a developer může využívat předprodej jako součást financování projektu.
Tento model však přenáší na kupujícího rizika spojená s termínem dokončení, kvalitou realizace a budoucí tržní cenou.
Saúdská Arábie jde v některých projektech ještě dále. Development zde tvoří součást širší ekonomické transformace, která zahrnuje turistiku, infrastrukturu, průmysl a vytváření nových městských center.
Rozsah investičních plánů je mimořádný. Zároveň ale platí, že velký počet oznámených projektů může v budoucnu vyvolat tlak na ceny, pokud bude nabídka růst rychleji než počet skutečných uživatelů.
Právě proto nelze automaticky předpokládat, že nejrychleji rostoucí developerský trh bude také nejvýnosnějším trhem pro konečného kupujícího.
6. Stavební materiály, mzdy a inflace: proč se levná výstavba nevrací
Jedním z nejdůležitějších zjištění roku 2026 je, že uklidnění inflace neznamená návrat stavebních nákladů na původní úroveň.
Podle Eurostatu vzrostly ceny stavebních prací na nových rezidenčních budovách v Evropské unii mezi lety 2015 a 2025 o 48,2 %.
- Růst cen výstavby v EU, 2015–2025
- +48,2 %
Eurostat, index cen stavebních prací na nových rezidenčních budovách. Údaje ukazují nákladovou dynamiku, nikoli růst prodejních cen bytů. Nejrychlejší nárůst v tomto období zaznamenaly mimo jiné Bulharsko, Maďarsko, Rumunsko a Česko.
Pro developery to znamená zásadní změnu ekonomiky projektů.
Cena betonu, oceli, izolací nebo technologií může v jednotlivých obdobích klesat, ale celkový rozpočet stavby současně ovlivňují mzdy, dostupnost subdodavatelů, energetické standardy a finanční náklady.
Globální zpráva společnosti JLL z října 2026 předpokládá, že náklady na výstavbu v roce 2027 vzrostou celosvětově přibližně o 3,1–4,2 %, po očekávaném zvýšení o 3,5–4,7 % v roce 2026.
JLL zároveň upozorňuje, že roční růst stavebních nákladů kolem 3–6 % se stává novým plánovacím standardem, zatímco před rokem 2020 bylo běžnější počítat s 2–3 %.
Co bude výstavbu nejvíce zdražovat?
- Pracovní síla. Nedostatek kvalifikovaných stavebních profesí zvyšuje mzdové náklady a prodlužuje harmonogramy.
- Energetické a technické požadavky. Lepší izolace, účinnější chlazení, obnovitelné zdroje a moderní technologie zvyšují počáteční investici, ale mohou snižovat provozní náklady.
- Cena financování. Vyšší úrokové sazby zdražují držení pozemků i financování rozestavěných projektů.
- Pozemky a povolování. V atraktivních lokalitách může mít cena pozemku a čas potřebný k povolení větší vliv než samotné stavební materiály.
- Geopolitická rizika. Doprava, energie, obchodní omezení a narušení dodavatelských řetězců mohou opakovaně vyvolávat cenové výkyvy.
Rozhodující přitom nebude pouze cena výstavby za metr čtvereční. Stále důležitější bude celková doba od nákupu pozemku po předání dokončeného bytu.
7. Kolik skutečně stojí postavit nový byt?
Podle globálního indexu JLL se průměrné přímé stavební náklady na výškové rezidenční budovy pohybují přibližně mezi 2 280 a 3 710 USD za metr čtvereční, podle trhu a technického standardu.
To však není prodejní cena bytu.
K přímým stavebním nákladům musí developer připočítat pozemek, projektovou dokumentaci, povolení, infrastrukturu, financování, obchodní náklady, daně a přiměřenou podnikatelskou marži.
| Položka | Částka |
|---|---|
| Pozemek a infrastruktura | 4,0 mil. € |
| Stavební práce | 18,0 mil. € |
| Projekt, povolení a technické služby | 1,5 mil. € |
| Financování, prodej a rezerva | 3,5 mil. € |
| Celkové náklady | 27,0 mil. € |
- Náklady na prodejný m²
- 3 000 €
- Cena pro 20% marži z tržeb
- 3 750 €/m²
Hypotetický projekt 100 apartmánů, celková prodejná plocha 9 000 m². Částky nejsou tržním průměrem žádné konkrétní země. Pro uvedenou marži by projekt potřeboval tržby 33,75 mil. € před případnými daněmi z prodeje. Marže není totéž co návratnost vlastního kapitálu.
Tento jednoduchý model vysvětluje, proč mohou mít dva podobné apartmány ve stejné oblasti výrazně odlišnou cenu. Jeden developer pořídil pozemek před deseti lety, druhý jej kupuje dnes. Jeden financuje projekt převážně vlastním kapitálem, druhý bankovním úvěrem.
A právě tyto rozdíly budou v následujících letech rozhodovat o tom, kteří developeři dokážou nabídnout konkurenceschopné ceny.
8. Budou ceny novostaveb dál růst?
Představa, že ceny nových nemovitostí musí automaticky růst společně se stavebními náklady, je zavádějící.
Developer může mít vyšší náklady, ale pokud kupující odmítnou požadovanou cenu, projekt se neprodá. Výsledkem může být nižší marže, odklad výstavby, zmenšení bytů nebo zastavení projektu.
Data Banky pro mezinárodní platby (BIS) ukazují, že v prvním čtvrtletí 2026 globální ceny rezidenčních nemovitostí po očištění o inflaci meziročně klesly o 1,2 %. Rozdíly mezi zeměmi byly značné: zatímco v Portugalsku a Španělsku ceny výrazně rostly, Čína zaznamenala pokles.
To potvrzuje, že neexistuje jediný světový realitní cyklus.
Tři možné scénáře do roku 2030
Redakční model REALNYX pracuje s výchozí cenou nového apartmánu 300 000 € v roce 2026. Základní scénář počítá s mírným nominálním růstem tři procenta ročně — v roce 2030 by taková nemovitost stála 337 653 €.
Růstový scénář by vyžadoval trvale silnější poptávku než nabídku v lokalitách s omezenou výstavbou. Korekční scénář naopak počítá s tím, že vyšší náklady developera se nepromítnou do prodejní ceny, pokud kupující přestanou požadovanou částku akceptovat.
| Scénář | Předpoklad | Ilustrace |
|---|---|---|
| Základní | +3 % ročně nominálně | 300 000 € → 337 653 € |
| Růstový | Silnější poptávka než nabídka | Rychlejší nominální růst v omezených lokalitách |
| Korekce | Kupující odmítnou cenu | Nižší marže, odklad nebo zastavení projektu |
Redakční scénář REALNYX. Nejde o statistickou prognózu. Model pracuje s nominální cenou, bez daní, transakčních nákladů a nájemního výnosu. Scénáře slouží k ilustraci citlivosti ceny, nikoli k předpovědi konkrétní lokality.
Z dlouhodobého hlediska lze očekávat, že kvalitní novostavby v lokalitách s omezenou nabídkou budou mít lepší předpoklady pro udržení hodnoty než projekty v oblastech s rychle rostoucí výstavbou a nejistou poptávkou.
Ani atraktivní pobřežní lokalita však není zárukou růstu. Rozhodující bude skutečná obsazenost, dostupnost služeb, kvalita infrastruktury, provozní náklady a schopnost nemovitost v budoucnu prodat.
9. Jak se změní samotný development?
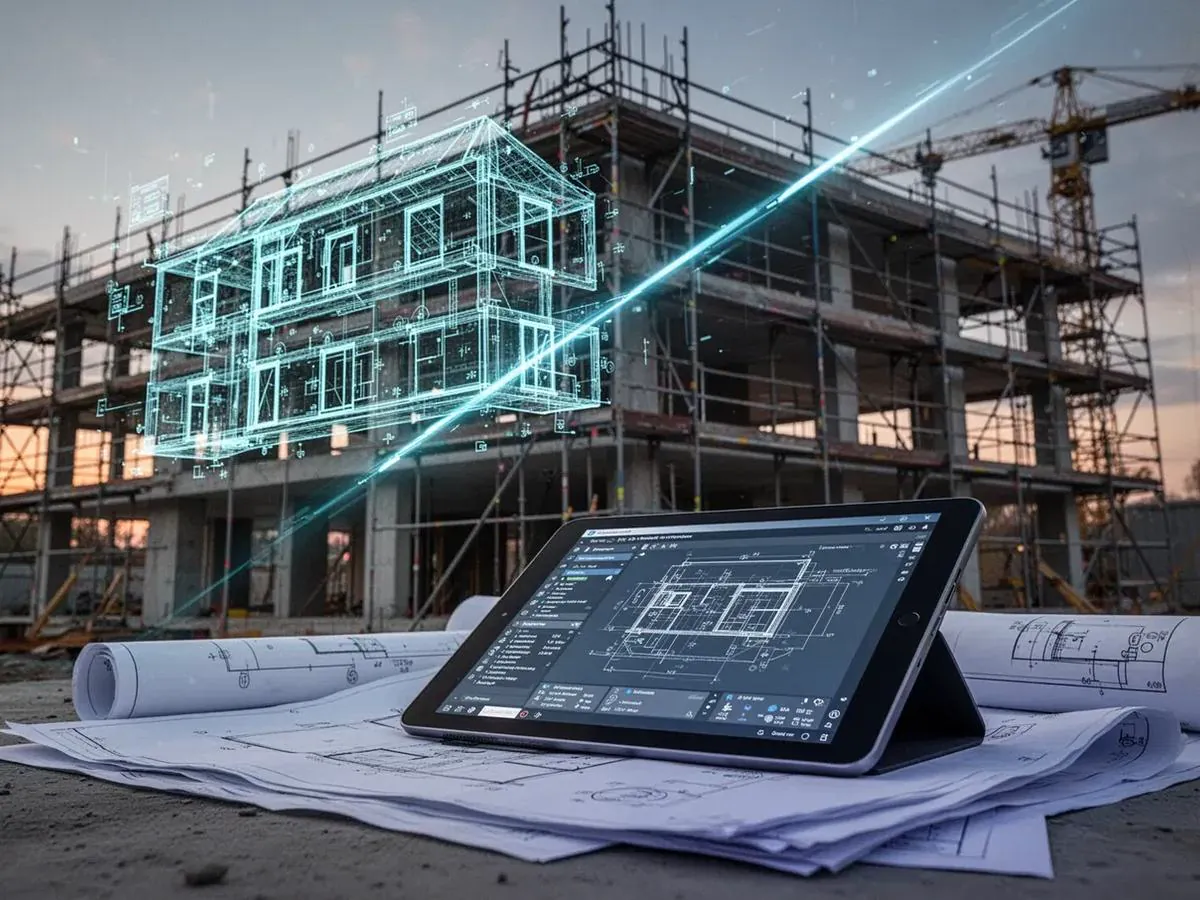
Rok 2030 nemusí přinést pouze dražší byty. Může přinést také jiný způsob jejich navrhování, financování a výstavby.
Prefabrikace a modulární technologie mohou zkrátit některé fáze realizace a omezit závislost na práci přímo na staveništi. Jejich ekonomická výhodnost však bude záviset na standardizaci projektů, dopravě a dostatečném objemu výroby.
Digitalizace projektování umožní přesnější rozpočty, koordinaci technických profesí a lepší kontrolu harmonogramů. Umělá inteligence může pomáhat s optimalizací dispozic, energetickou náročností a plánováním výstavby, nikoli však odstranit náklady na pozemky nebo fyzickou realizaci.
Proměňovat se bude také samotný produkt. U rekreačních apartmánů poroste význam energetické účinnosti, kvalitního chlazení, akustiky, správy společných prostor a služeb, které umožňují nemovitost využívat bez každodenní přítomnosti vlastníka.
Budoucí kupující tak nebude hodnotit pouze počet ložnic a vzdálenost od moře. Stále důležitější bude celková cena vlastnictví po dobu deseti nebo dvaceti let.
10. Největší investiční příležitost nemusí být tam, kde stojí nejvíce jeřábů
Pro investora je zásadní odlišit developerskou aktivitu od investiční atraktivity.
Vysoký počet nových projektů může signalizovat důvěru developerů v budoucí poptávku. Může však také znamenat, že na trh současně přichází příliš mnoho podobných apartmánů.
Naopak region s omezenou výstavbou může nabízet zajímavý potenciál, pokud disponuje stabilní ekonomikou, rostoucí populací a nedostatečnou nabídkou kvalitního bydlení.
Při posuzování nového projektu proto nestačí porovnat cenu za metr čtvereční s konkurenční nabídkou. Důležitější je odpovědět na několik otázek: Kolik dalších bytů vzniká v bezprostředním okolí? Kdo bude jejich skutečným uživatelem? Jaká je kupní síla této skupiny? Kolik bude stát provoz nemovitosti a jaká existuje alternativní nabídka na sekundárním trhu?
U rekreačních projektů přistupuje ještě jedna zásadní proměnná: regulace krátkodobého pronájmu. Výnos založený na turistickém provozu nelze považovat za jistý, pokud není právně a ekonomicky ověřen.
Výhled REALNYX: 2027–2030
Světová nová výstavba bude pravděpodobně pokračovat ve dvou odlišných směrech.
V rozvíjejících se metropolích bude hlavním úkolem vytvořit dostatek funkčního bydlení pro rostoucí městskou populaci. Ve vyspělých ekonomikách se development bude muset vypořádat s dostupností bydlení, stárnoucím bytovým fondem a rostoucími požadavky na kvalitu.
Rekreační trhy budou nadále soutěžit o mezinárodní kapitál. Ne všechny však uspějí stejně. Některé destinace získají na významu díky dopravnímu spojení, infrastruktuře a stabilnímu právnímu prostředí. Jiné mohou narazit na nadměrnou výstavbu, ekologické limity nebo nedostatečnou poptávku mimo hlavní turistickou sezonu.
Vývoj stavebních nákladů naznačuje, že návrat k levné výstavbě před rokem 2020 není realistickým základním scénářem. To však samo o sobě nezaručuje růst prodejních cen.
Nejdůležitějším rozdílem příštího desetiletí nebude, kde se postaví nejvíce nových bytů, ale kde bude nová výstavba odpovídat skutečné, dlouhodobě udržitelné poptávce.
Pro kupujícího to znamená jediné: v roce 2026 už nestačí kupovat novostavbu proto, že je nová. Je třeba rozumět ekonomice projektu, budoucnosti lokality a hodnotě, kterou bude nemovitost představovat i ve chvíli, kdy v jejím sousedství vyroste další developerský komplex.
Zdroje a metodika | REALNYX Research
Analýza vychází z údajů dostupných k 5. listopadu 2026. Hlavní zdroje: Eurostat – ceny rezidenční výstavby, JLL – Global Construction Costs Index 2026, BIS – globální ceny bydlení, Tinsa – novostavby ve Španělsku, ifo / EUROCONSTRUCT – evropská výstavba a UNEP Global Status Report for Buildings and Construction 2025–2026.
Cenová srovnání používají různé statistické definice a nejsou přímým oceněním konkrétních projektů. Výhledy 2027–2030 jsou analytické scénáře, nikoli garantované investiční výsledky.
Nejdůležitějším rozdílem příštího desetiletí nebude, kde se postaví nejvíce nových bytů, ale kde bude nová výstavba odpovídat skutečné, dlouhodobě udržitelné poptávce.