REALNYX Research
Un mundo en obras: dónde nacen millones de hogares nuevos y dónde se construye para inversores
Análisis global del development 2026 | Perspectiva 2027–2030
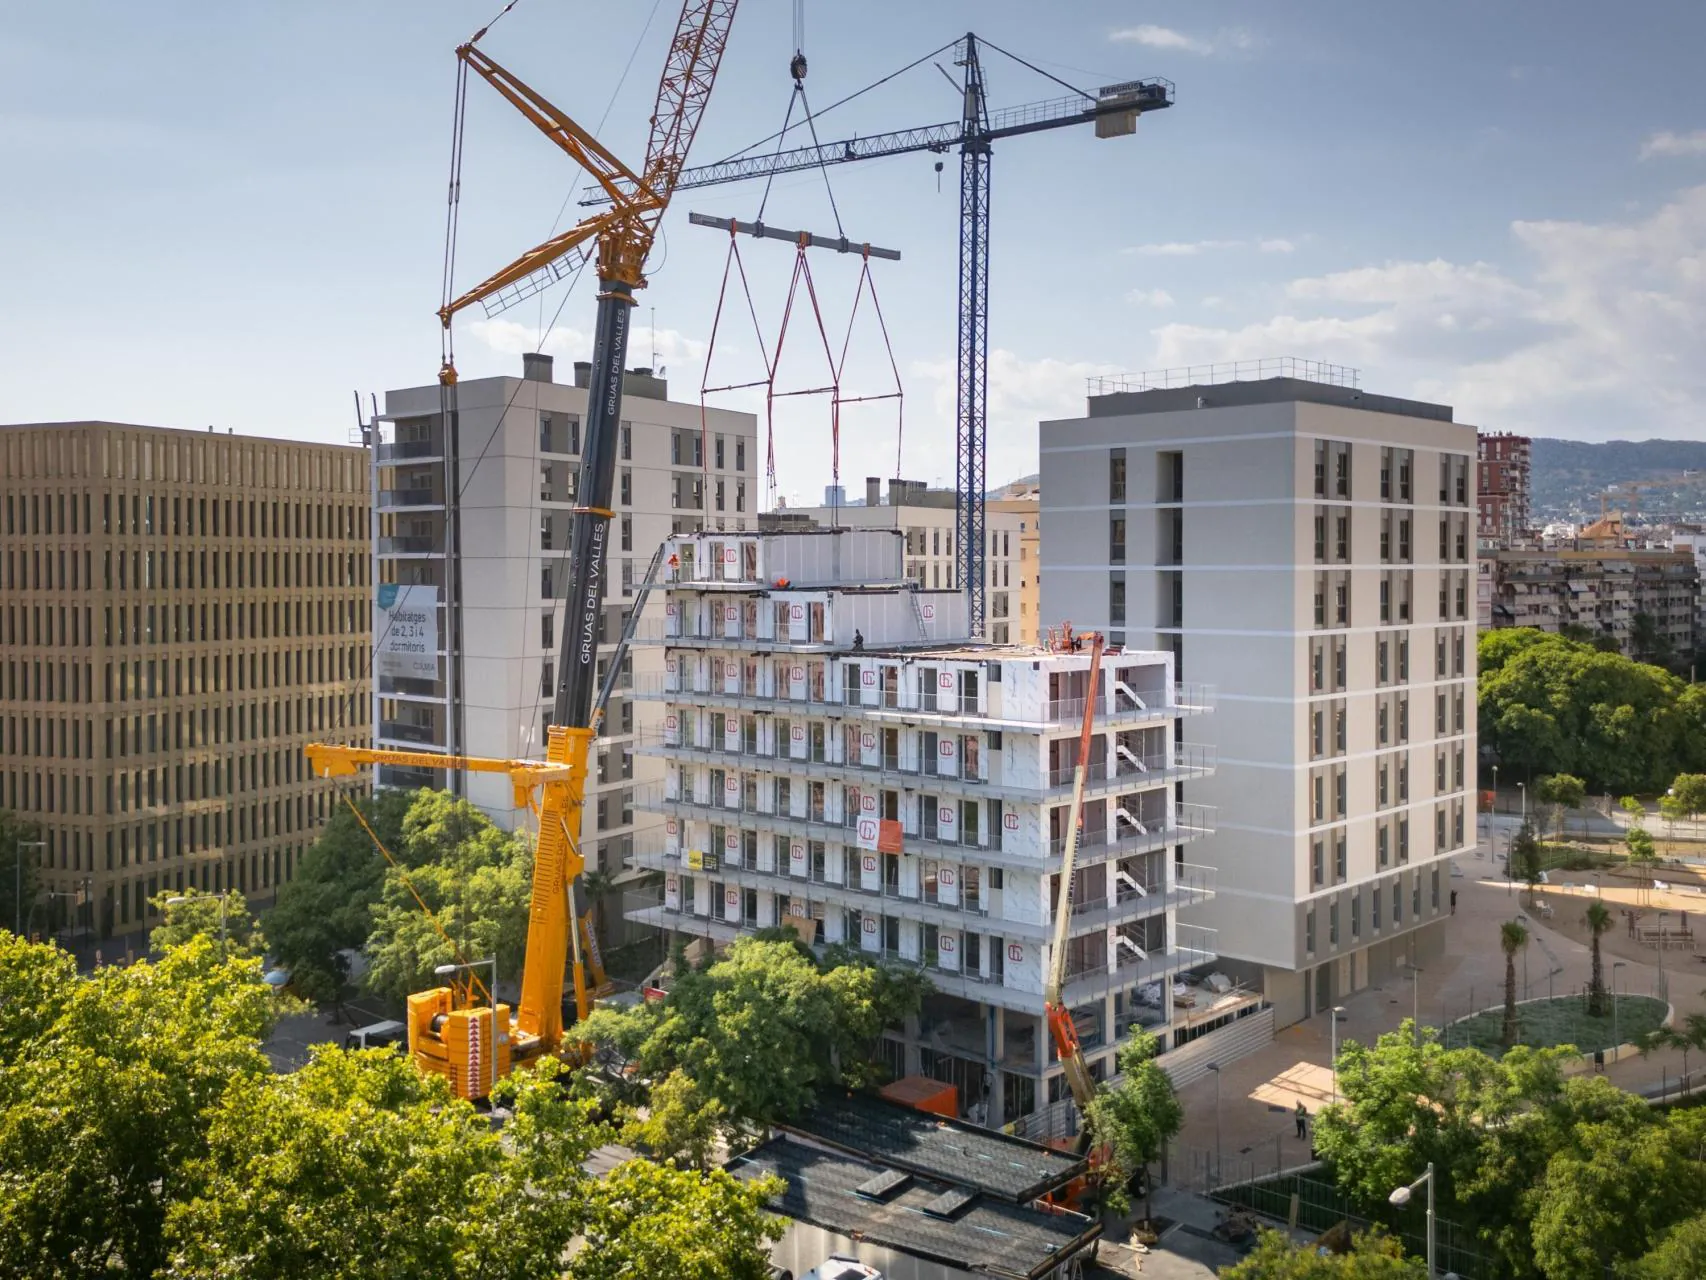
El mercado inmobiliario mundial entra en un periodo en el que ya no decide solo la localización, sino también la capacidad de construir, financiar y llevar al mercado un inmueble nuevo al precio que el comprador está dispuesto a pagar. Mientras Asia y Oriente Medio levantan barrios enteros, Europa lidia con la falta de vivienda asequible y las costas mediterráneas atraviesan otra ola de development residencial y vacacional. ¿Dónde se construye más hoy, cuánto cuesta un apartamento nuevo y qué será de los precios hasta el final de la década?
Dos mundos de la obra nueva
A primera vista el producto es el mismo en todas partes: un piso nuevo, una casa o un complejo residencial. En términos económicos, sin embargo, el development actual son dos mercados claramente distintos.
El primero responde a la necesidad básica de vivienda. El crecimiento de la población, la urbanización, la migración por trabajo y la reducción de los hogares crean demanda de millones de viviendas nuevas. Este segmento domina gran parte de Asia, las metrópolis emergentes y, cada vez con más urgencia, las ciudades europeas.
El segundo mundo construye para el capital móvil. Apartamentos vacacionales, segundas residencias, pisos servidos y resorts residenciales cerrados aparecen donde el poder de compra internacional se encuentra con un clima atractivo, accesibilidad y la expectativa de una revalorización duradera.
La diferencia entre estos dos modelos será uno de los factores decisivos del mercado inmobiliario mundial hasta 2030. La construcción masiva puede aliviar la escasez de vivienda. El development de lujo o vacacional puede, en cambio, continuar incluso en regiones donde los residentes locales ya no pueden pagar una vivienda nueva.
1. ¿Dónde se construye más en el mundo?
La respuesta depende de si se observa la superficie construida total, el número de viviendas terminadas, el valor de la inversión o el ritmo del development.
China sigue siendo uno de los mayores mercados de construcción del mundo, pero su antigua expansión se convierte en consolidación. India, en cambio, se apoya en la urbanización y el crecimiento demográfico. Estados Unidos tiene un mercado amplio de viviendas unifamiliares y residencias en alquiler. Los Estados del Golfo levantan conjuntos urbanos nuevos, mientras que el development europeo se concentra cada vez más en cubrir la falta de vivienda en ciudades que ya existen.
China: potencia constructora en desaceleración
Consolidación
China merece una atención especial. Tras décadas en las que el ladrillo fue una de las principales herramientas de acumulación de riqueza privada, el mercado tropieza con el endeudamiento de los promotores, el cambio demográfico y el exceso de oferta en algunas localizaciones.
- Superficie de nueva construcción 2025
- 6,6 mil mill. m²
- Superficie de nueva construcción 2024
- 7,3 mil mill. m²
Superficie de construcción más amplia citada por UNEP, no solo viviendas terminadas. Fuente: GlobalABC / UNEP.
India: urbanización y clase media en crecimiento
Expansión
Fuerte construcción de nuevos barrios urbanos, complejos residenciales e infraestructura de transporte. Centros importantes son Bengaluru, Hyderabad, Pune y el área de Delhi.
Estados Unidos: un gran mercado residencial
Crecimiento selectivo
Viviendas unifamiliares, comunidades suburbanas y proyectos de alquiler. La construcción responde al crecimiento de los centros de empleo, pero es sensible a las hipotecas, el suelo y el coste laboral.
Arabia Saudí y EAU: nuevos conjuntos urbanos
Megaproyectos
Nuevos barrios residenciales, grandes proyectos mixtos, infraestructura y centros turísticos. Un gran volumen de inversión prevista no significa que todos los proyectos se terminen según el calendario original.
Europa: la construcción vuelve tras el parón
Recuperación gradual
El development europeo se concentra cada vez más en cubrir la falta de vivienda en ciudades que ya existen.
- Viviendas terminadas 2026
- 1,47 mill.
- Perspectiva 2028
- 1,66 mill.
EUROCONSTRUCT espera estas cifras en los países que cubre. Fuente: ifo Institute / EUROCONSTRUCT.
El ejemplo chino recuerda una regla económica básica: el crecimiento del número de pisos nuevos no prueba que el mercado inmobiliario sea sano. Si la construcción se adelanta de forma duradera a la demanda real, incluso un éxito promotor espectacular puede convertirse en una corrección de precios.
2. ¿Cuánto cuesta un apartamento nuevo en 2026?
La comparación internacional de la obra nueva es más complicada de lo que sugieren las ofertas publicitarias de los promotores. El precio por metro cuadrado en Dubái, Madrid o Bangkok no tiene por qué incluir las mismas partidas. Difieren la medición de la superficie, los impuestos, el acabado, el equipamiento, la parte de zonas comunes y la forma jurídica de la propiedad.
El panorama siguiente distingue por eso las estadísticas publicadas de los precios de oferta y no pretende que sean promedios nacionales perfectamente comparables.
| Mercado | Precio por m² | Naturaleza del dato |
|---|---|---|
| España | 2.567 € | Media de obra nueva, Tinsa, 2025 |
| Portugal | 2.402 € | Mediana de obra nueva vendida, 12 meses hasta T1 2026 |
| Grecia | 4.000 € | Mediana de ofertas de pisos construidos desde 2015 |
| Bosnia y Herzegovina, Sarajevo | 2.200 € | Apartamentos nuevos, T3 2026 |
| Austria, Viena | 7.801 € | Mercado más amplio de apartamentos, T3 2026 |
Los datos proceden de metodologías y niveles geográficos distintos. No es un ranking mundial único de precios de obra nueva. Fuentes: Tinsa, INE Portugal, DataForGreece y Global Property Guide.
También hay una diferencia importante dentro de cada país. La media nacional española no puede tomarse como el precio representativo de un apartamento nuevo con vistas al mar en la Costa Blanca o en Marbella.
Del mismo modo, la mediana nacional portuguesa incluye inmuebles muy distintos de las ofertas promotoras en las zonas más demandadas de Lisboa y el Algarve.
En algunos catálogos internacionales dirigidos a compradores extranjeros los precios se mueven varias veces por encima de las estadísticas nacionales. No es necesariamente una contradicción. Esos catálogos recogen sobre todo localizaciones atractivas y el segmento más caro del mercado.
España: la obra nueva encarece más rápido que la vivienda habitual
Según el informe Tinsa Vivienda de obra nueva 2026, el valor medio de la obra nueva en España subió un 10,4 % durante 2025. Los inmuebles nuevos fueron de media un 43 % más caros que la vivienda usada.
- Subida interanual de la obra nueva en 2025
- +10,4 %
- Prima media de la obra nueva frente a la usada
- +43 %
Tinsa, Vivienda de obra nueva 2026.
Eso crea una situación llamativa. La obra nueva es cada vez más costosa para los hogares, pero el promotor no tiene un margen ilimitado para bajar precios. El suelo, la financiación, el proyecto, la obra y los estándares técnicos obligatorios forman una base de costes que no se puede eludir con facilidad.
3. Europa necesita viviendas. ¿Por qué no se construyen más?
El problema europeo no es solo la falta de suelo. La construcción la frenan los procesos de permiso, la escasez de mano de obra cualificada, el coste financiero y la diferencia entre el precio al que se puede construir un piso nuevo con sentido económico y la cantidad que puede pagar un hogar medio.
Ahí nace uno de los mayores paradojas del development actual: la demanda de vivienda puede ser enorme sin que exista poder de compra suficiente para la promoción comercial.
Un proyecto promotor puede, por eso, no ser viable ni siquiera en una ciudad donde la gente busca vivienda con desesperación.
Un papel importante lo tendrán las residencias en alquiler de inversores institucionales, la vivienda cooperativa, la construcción con apoyo público y los procedimientos constructivos estandarizados.
La construcción europea se recupera de forma gradual según la previsión de EUROCONSTRUCT. Alemania, sin embargo, sigue siendo un ejemplo de mercado donde el retorno a un mayor volumen de viviendas terminadas se espera solo poco a poco.
La pregunta decisiva de la próxima década no será solo cuántas viviendas necesita Europa. Será la capacidad de convertir esa necesidad en proyectos financiables.
4. El Mediterráneo: una nueva generación de development vacacional
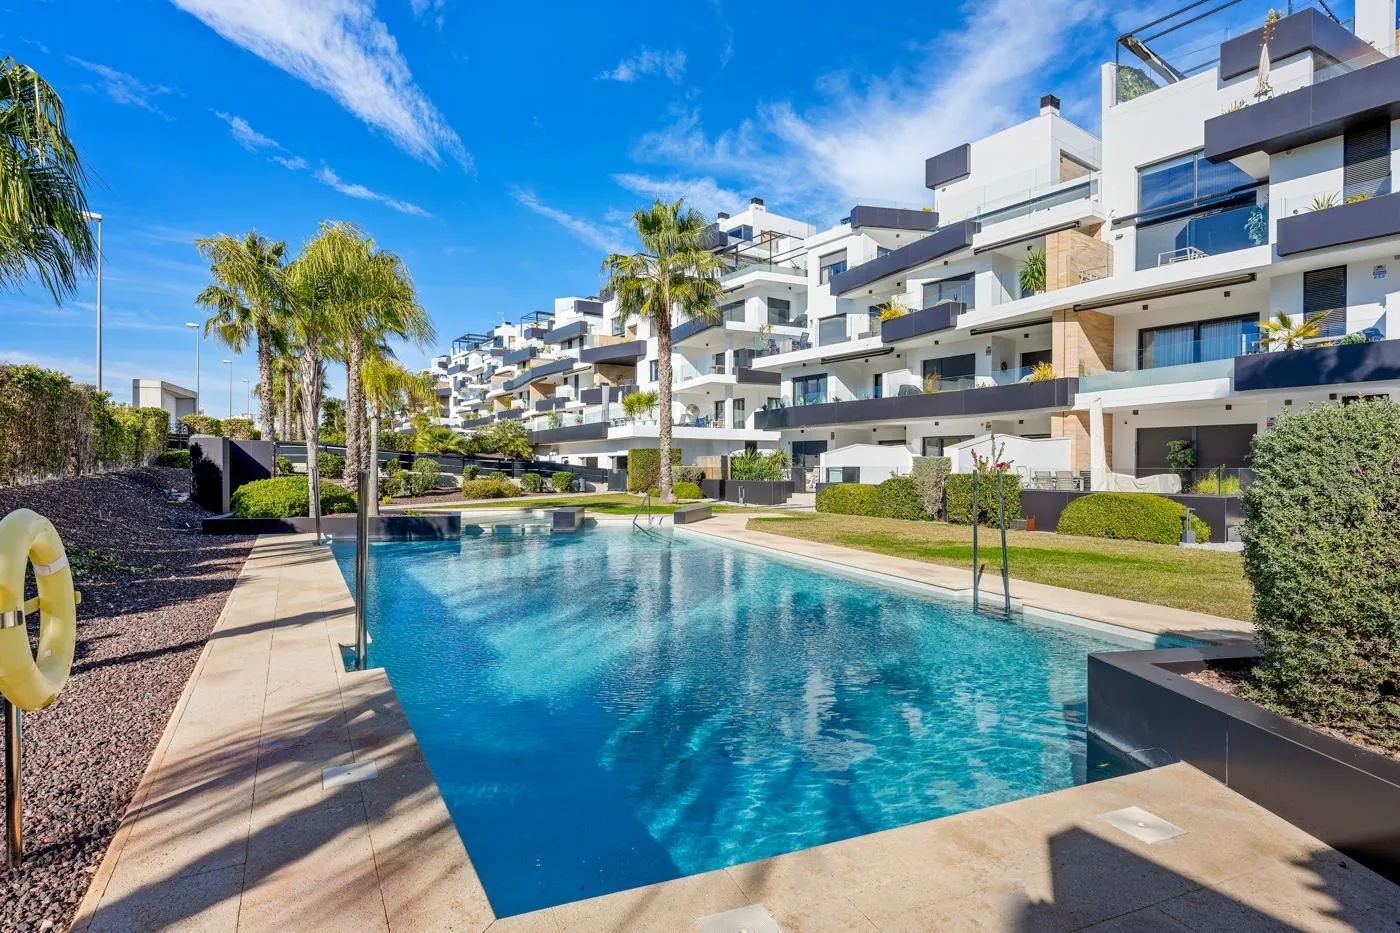
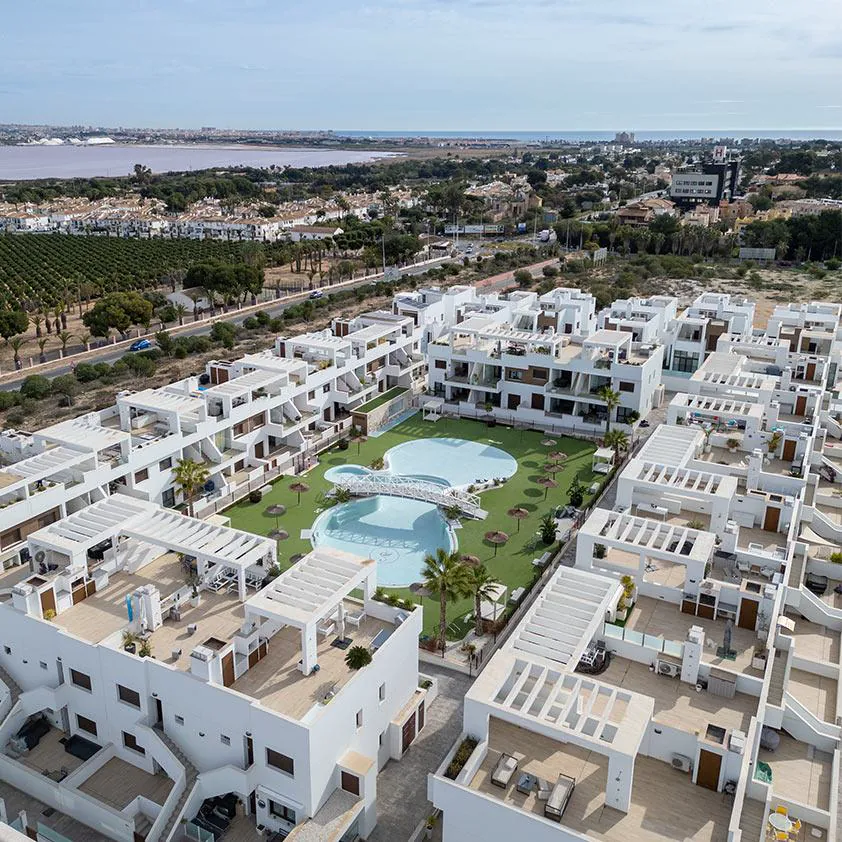
Mientras las grandes ciudades europeas resuelven sobre todo la vivienda permanente, las regiones costeras del sur de Europa son otro modelo inversor. Aquí no decide solo la población local, sino también la demanda extranjera, la accesibilidad aérea, el turismo y la capacidad de explotar el inmueble a largo plazo.
La Costa Blanca y la Costa del Sol españolas, el Algarve portugués, las islas griegas, Chipre o la costa albanesa se encuentran, sin embargo, en fases distintas del ciclo promotor.
España tiene un mercado consolidado de compradores extranjeros, una infraestructura relativamente madura y una oferta amplia de proyectos residenciales. En algunas localizaciones costeras, no obstante, el suelo edificable de calidad es escaso y los precios de obra nueva ya reflejan una demanda internacional fuerte.
Portugal ofrece una combinación atractiva de vida costera y accesibilidad internacional. Al mismo tiempo soporta una presión fuerte sobre la asequibilidad de la vivienda, sobre todo en las zonas más demandadas.
Grecia vive una reactivación del development residencial tras un largo periodo de construcción débil. Según el análisis de octubre de DataForGreece, el número de licencias privadas de obra subió un 10,4 % en los doce meses hasta junio de 2026, aunque sigue muy por debajo del nivel anterior a la crisis financiera.
Albania es un mercado vacacional menos maduro, donde pueden surgir oportunidades nuevas, pero también hay más exigencias de comprobar la propiedad, la infraestructura, los permisos y la profundidad real de la demanda.
Chipre une la demanda residencial internacional con una oferta limitada en algunas zonas costeras. Los precios y el potencial inversor, sin embargo, varían mucho según la ciudad y el tipo de proyecto.
¿Dónde puede seguir creciendo el development vacacional?
Para 2027–2030 se pueden identificar tres oportunidades distintas.
La primera son los mercados consolidados, donde la obra nueva sustituye un parque residencial más viejo y el suelo de calidad es más escaso. Aquí entran partes seleccionadas de las costas española y portuguesa.
El segundo grupo son mercados que todavía están construyendo infraestructura internacional y una marca de destino. El potencial de crecimiento puede ser mayor, y también el riesgo de un mal momento de inversión.
El tercer grupo son los grandes resorts integrados, donde el promotor no vende solo un apartamento, sino todo un entorno: gestión, servicios, infraestructura deportiva, gastronomía y a veces un modelo operativo de rentabilidad.
En estos proyectos es esencial distinguir el valor real del inmueble del valor de marketing de los servicios prometidos.
5. Dubái y el Golfo: cuando el promotor construye todo un destino
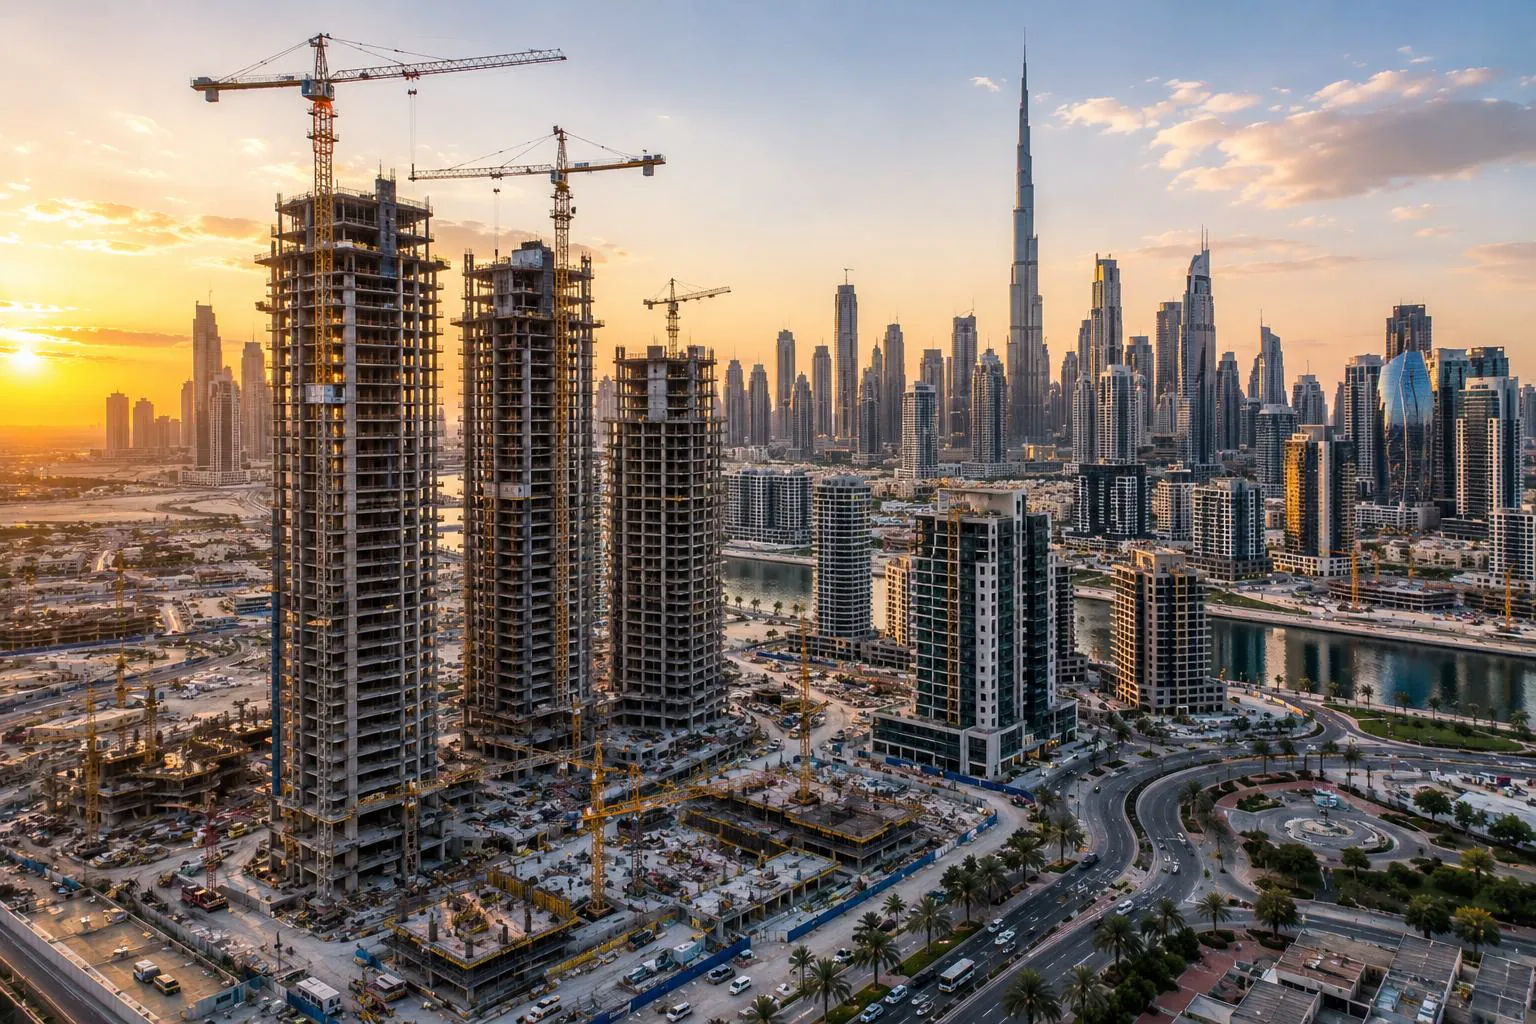
Dubái es uno de los ejemplos más claros de un development basado en el capital internacional.
Su mercado residencial no depende solo de la demanda doméstica. Atrae a trabajadores extranjeros, empresarios, inversores y compradores de segundas residencias. La oferta incluye pisos estándar, proyectos en altura premium, villas y residencias de marca.
Una parte sustancial del mercado es la venta de inmuebles en construcción, el off-plan. El comprador financia parte del precio por etapas y el promotor puede usar la preventa como parte de la financiación del proyecto.
Ese modelo, sin embargo, traslada al comprador los riesgos del plazo de entrega, de la calidad de la obra y del precio de mercado futuro.
Arabia Saudí va más lejos en algunos proyectos. El development forma parte de una transformación económica más amplia, que incluye turismo, infraestructura, industria y la creación de nuevos centros urbanos.
El alcance de los planes de inversión es extraordinario. Al mismo tiempo, un gran número de proyectos anunciados puede presionar los precios si la oferta crece más rápido que el número de usuarios reales.
Por eso no se puede dar por hecho que el mercado promotor de crecimiento más rápido sea también el más rentable para el comprador final.
6. Materiales, salarios e inflación: por qué no vuelve la construcción barata
Uno de los hallazgos más importantes de 2026 es que la calma de la inflación no significa el regreso de los costes de construcción a su nivel anterior.
Según Eurostat, los precios de los trabajos de construcción en edificios residenciales nuevos de la Unión Europea subieron un 48,2 % entre 2015 y 2025.
- Subida de los precios de construcción en la UE, 2015–2025
- +48,2 %
Eurostat, índice de costes de construcción de edificios residenciales nuevos. Los datos muestran la dinámica de costes, no la subida de los precios de venta de pisos. Entre los aumentos más rápidos de este periodo están Bulgaria, Hungría, Rumanía y Chequia.
Para los promotores esto cambia de raíz la economía de los proyectos.
El precio del hormigón, el acero, los aislamientos o la tecnología puede bajar en periodos concretos, pero el presupuesto total de la obra lo marcan al mismo tiempo los salarios, la disponibilidad de subcontratas, los estándares energéticos y el coste financiero.
El informe global de JLL de octubre de 2026 prevé que los costes de construcción en 2027 suban en el mundo alrededor de un 3,1–4,2 %, tras un aumento esperado del 3,5–4,7 % en 2026.
JLL señala además que un crecimiento anual de los costes de construcción en torno al 3–6 % se está convirtiendo en el nuevo estándar de planificación, mientras que antes de 2020 era más habitual contar con un 2–3 %.
¿Qué encarecerá más la construcción?
- La mano de obra. La falta de oficios cualificados sube los salarios y alarga los calendarios.
- Los requisitos energéticos y técnicos. Un mejor aislamiento, una refrigeración más eficiente, las renovables y la tecnología moderna aumentan la inversión inicial, pero pueden reducir el coste de explotación.
- El precio de la financiación. Unos tipos más altos encarecen la tenencia de suelo y la financiación de obras en curso.
- El suelo y los permisos. En localizaciones atractivas el precio del suelo y el tiempo de permiso pueden importar más que los propios materiales.
- Los riesgos geopolíticos. El transporte, la energía, las restricciones comerciales y las roturas de la cadena de suministro pueden provocar de nuevo oscilaciones de precios.
Lo decisivo no será solo el precio de construcción por metro cuadrado. Cada vez importará más el tiempo total desde la compra del suelo hasta la entrega del piso terminado.
7. ¿Cuánto cuesta de verdad construir un piso nuevo?
Según el índice global de JLL, los costes directos medios de construcción de edificios residenciales en altura se sitúan aproximadamente entre 2.280 y 3.710 dólares por metro cuadrado, según el mercado y el estándar técnico.
Eso no es el precio de venta del piso.
Al coste directo de construcción el promotor debe sumar el suelo, el proyecto, los permisos, la infraestructura, la financiación, los costes comerciales, los impuestos y un margen empresarial razonable.
| Partida | Importe |
|---|---|
| Suelo e infraestructura | 4,0 mill. € |
| Obra | 18,0 mill. € |
| Proyecto, permisos y servicios técnicos | 1,5 mill. € |
| Financiación, venta y reserva | 3,5 mill. € |
| Coste total | 27,0 mill. € |
- Coste por m² vendible
- 3.000 €
- Precio para un margen del 20 % sobre ventas
- 3.750 €/m²
Proyecto hipotético de 100 apartamentos y 9.000 m² de superficie vendible. Las cifras no son una media de mercado de ningún país concreto. Para el margen indicado el proyecto necesitaría ventas de 33,75 mill. € antes de eventuales impuestos sobre la venta. El margen no es lo mismo que la rentabilidad del capital propio.
Este modelo sencillo explica por qué dos apartamentos parecidos en la misma zona pueden tener un precio muy distinto. Un promotor compró el suelo hace diez años; el otro lo compra hoy. Uno financia el proyecto sobre todo con capital propio; el otro, con crédito bancario.
Y precisamente esas diferencias decidirán en los próximos años qué promotores pueden seguir ofreciendo precios competitivos.
8. ¿Seguirán subiendo los precios de la obra nueva?
La idea de que los precios de la vivienda nueva deben subir automáticamente con los costes de construcción es engañosa.
El promotor puede tener costes más altos, pero si los compradores rechazan el precio pedido el proyecto no se vende. El resultado puede ser un margen menor, un aplazamiento, pisos más pequeños o la parada del proyecto.
Los datos del Banco de Pagos Internacionales muestran que en el primer trimestre de 2026 los precios mundiales de la vivienda residencial, descontada la inflación, cayeron un 1,2 % interanual. Las diferencias entre países fueron grandes: mientras en Portugal y España los precios subieron con fuerza, China registró una caída.
Eso confirma que no existe un único ciclo inmobiliario mundial.
Tres escenarios posibles hasta 2030
El modelo editorial de REALNYX parte de un apartamento nuevo a 300.000 € en 2026. El escenario base supone un alza nominal moderada del tres por ciento al año: en 2030 ese inmueble costaría 337.653 €.
Un escenario de crecimiento exigiría que la demanda se mantuviera más fuerte que la oferta en localizaciones de construcción limitada. Un escenario de corrección asume que los costes más altos del promotor no se trasladarán al precio de venta si los compradores dejan de aceptar la cantidad pedida.
| Escenario | Supuesto | Ilustración |
|---|---|---|
| Base | +3 % anual nominal | 300.000 € → 337.653 € |
| Crecimiento | Demanda más fuerte que la oferta | Alza nominal más rápida en localizaciones restringidas |
| Corrección | Los compradores rechazan el precio | Menor margen, aplazamiento o parada del proyecto |
Escenario editorial de REALNYX. No es una previsión estadística. El modelo usa un precio nominal, sin impuestos, costes de transacción ni rentabilidad por alquiler. Los escenarios ilustran la sensibilidad del precio; no predicen una localización concreta.
A largo plazo, las obras nuevas de calidad en localizaciones de oferta limitada tendrán mejores condiciones para conservar valor que los proyectos en zonas de construcción rápidamente creciente y demanda incierta.
Ni siquiera una localización costera atractiva garantiza el crecimiento. Decidirán la ocupación real, el acceso a servicios, la calidad de la infraestructura, los costes de explotación y la capacidad de vender el inmueble en el futuro.
9. ¿Cómo cambiará el propio development?
2030 no tiene por qué traer solo pisos más caros. Puede traer también otra forma de diseñarlos, financiarlos y construirlos.
La prefabricación y la tecnología modular pueden acortar algunas fases de la obra y reducir la dependencia del trabajo en el propio solar. Su ventaja económica, sin embargo, dependerá de la estandarización de los proyectos, del transporte y de un volumen suficiente de producción.
La digitalización del proyecto permitirá presupuestos más precisos, coordinar los oficios técnicos y controlar mejor los calendarios. La inteligencia artificial puede ayudar a optimizar las plantas, el consumo energético y la planificación de la obra, pero no elimina el coste del suelo ni de la ejecución física.
También cambiará el propio producto. En los apartamentos vacacionales ganarán peso la eficiencia energética, una buena refrigeración, la acústica, la gestión de las zonas comunes y los servicios que permiten usar el inmueble sin la presencia diaria del propietario.
El comprador futuro no valorará solo el número de dormitorios y la distancia al mar. Cada vez importará más el coste total de tenencia a lo largo de diez o veinte años.
10. La mayor oportunidad inversora puede no estar donde hay más grúas
Para el inversor es esencial distinguir la actividad promotora de la atractividad inversora.
Un número alto de proyectos nuevos puede señalar la confianza de los promotores en la demanda futura. También puede significar que al mercado llegan al mismo tiempo demasiados apartamentos parecidos.
Al contrario, una región con poca construcción puede ofrecer un potencial interesante si tiene una economía estable, una población creciente y una oferta insuficiente de vivienda de calidad.
Al juzgar un proyecto nuevo no basta, por eso, comparar el precio por metro cuadrado con la oferta competidora. Es más importante responder a unas pocas preguntas: ¿cuántos pisos más se están levantando en el entorno inmediato? ¿Quién será su usuario real? ¿Cuál es el poder de compra de ese grupo? ¿Cuánto costará explotar el inmueble y qué oferta alternativa existe en el mercado secundario?
En los proyectos vacacionales entra además otra variable decisiva: la regulación del alquiler de corta duración. Un rendimiento basado en el uso turístico no puede darse por seguro si no está comprobado jurídica y económicamente.
Perspectiva REALNYX: 2027–2030
La obra nueva mundial seguirá probablemente por dos caminos distintos.
En las metrópolis emergentes la tarea principal será crear vivienda funcional suficiente para una población urbana creciente. En las economías avanzadas el development tendrá que lidiar con la asequibilidad, un parque residencial que envejece y unas exigencias de calidad cada vez más altas.
Los mercados vacacionales seguirán compitiendo por el capital internacional. No todos tendrán el mismo éxito. Algunos destinos ganarán peso por la conexión de transporte, la infraestructura y un entorno jurídico estable. Otros pueden chocar con un exceso de construcción, límites ecológicos o una demanda insuficiente fuera de la temporada turística principal.
La evolución de los costes de construcción sugiere que el regreso a la obra barata de antes de 2020 no es un escenario base realista. Eso, por sí solo, no garantiza la subida de los precios de venta.
La diferencia más importante de la próxima década no será dónde se construyan más pisos nuevos, sino dónde la obra nueva corresponda a una demanda real y sostenible a largo plazo.
Para el comprador eso significa una sola cosa: en 2026 ya no basta comprar obra nueva porque es nueva. Hay que entender la economía del proyecto, el futuro de la localización y el valor que el inmueble tendrá incluso cuando junto a él se levante otro complejo promotor.
Fuentes y método | REALNYX Research
El análisis se basa en datos disponibles a 5 de noviembre de 2026. Fuentes principales: Eurostat — precios de la construcción residencial; JLL — Global Construction Costs Index 2026; BPI — precios mundiales de la vivienda; Tinsa — obra nueva en España; ifo / EUROCONSTRUCT — construcción europea; e UNEP Global Status Report for Buildings and Construction 2025–2026.
Las comparaciones de precios usan definiciones estadísticas distintas y no son una valoración directa de proyectos concretos. Las perspectivas 2027–2030 son escenarios analíticos, no resultados de inversión garantizados.
La diferencia más importante de la próxima década no será dónde se construyan más pisos nuevos, sino dónde la obra nueva corresponda a una demanda real y sostenible.